标普500、纳指、道指,到底差在哪一行三大美股指数的区别、各看什么、新手先看哪个
新闻说“纳指”,基金名称却写 Nasdaq-100,两者未必指向同一批股票。买入另一只指数基金,也可能再次买到已有的公司。看清成分、权重和共同持仓,才能解释为什么指数与自己的账户表现不同,以及第二只基金究竟增加了哪些持仓。
同一天一涨一跌,从权重算起
同一天标普上涨、纳指下跌、道指接近平盘,并不矛盾。它们选择的股票和分配的权重不同,各自统计的是一部分市场。指数上涨,也不意味着成分股多数上涨:少数权重很大的公司可能抵消许多小权重公司的跌幅。
两只股票的演算
标普500按自由流通市值分配权重,可以理解为考虑可供公众交易股份后的公司市值;不是单纯把每家公司平均分成一份。综合指数采用市值加权,Nasdaq-100 则在市值基础上使用修正规则。道指按股价加权,价格更高的股票影响更大,即使那家公司总市值更小。
只用两只假设股票算一次:甲在市值加权组合里期初占 80%,乙占 20%。当天甲涨 10%,乙跌 10%,在没有换股或其他调整的简化条件下,组合回报为:
80% × 10% + 20% ×(−10%)= +6%
再假设甲每股原价 20 美元,乙为 80 美元。当天分别变成 22 和 72 美元。如果用价格加权、期间除数不变,比较价格之和即可:从 20 + 80 = 100 变为 22 + 72 = 94,回报是 94 ÷ 100 − 1 = −6%。
同样两只股票、同样各涨跌 10%,一个结果是 +6%,另一个是 −6%。甲可以有更多流通股,因此“每股价格低”和“总市值大”并不冲突。实际指数会通过除数及其他规则处理拆股、成分调整等事项;这里算的是权重带来的差别,100 和 94 只是价格之和,不是真实指数点位。
指数记录的是一组证券的表现
指数按编制规则选择成分证券、分配权重,并计算成一个连续的指标。名单会按规则调整,权重也不一定保持不变。它是统计指标,不能把指数点位当成某一股的价格。
读行情时,成分、加权与点位分别回答三个问题:统计了谁、各占多大影响、当前指标是多少。前面的演算说明,即使成分相同,加权不同也足以改变结果;实际比较还要加上成员范围的差别。
三个常见名称,实际要分清四个指数
“纳指”少写了几个字,却可能指向不同的统计对象。把它拆开之后再比较,才不会拿 Nasdaq Composite 的行情去核对 Nasdaq-100 基金。
| 指数 | 覆盖范围 | 加权方式 | 看什么 | 容易误读的地方 |
|---|---|---|---|---|
| 标普500 / S&P 500 | 约 500 家有代表性的美国大型公司 | 自由流通市值加权 | 美国大盘股的跨行业表现 | 不是全市场,也不是每家公司均分权重 |
| 纳斯达克综合 / Nasdaq Composite(COMP) | 在 Nasdaq 上市、符合规则的美国及国际普通类证券;数量随名单变化 | 市值加权 | Nasdaq 上市市场较广的表现 | 成分多,仍可能被大型公司明显影响 |
| 纳斯达克100 / Nasdaq-100(NDX) | 约 100 家大型非金融公司;公司数与证券行数可能不同 | 修正市值加权 | Nasdaq 大型非金融公司的表现 | 既不是综合指数,也不是纯科技行业指数 |
| 道琼斯工业平均 / DJIA | 30 家美国大型蓝筹公司 | 价格加权 | 较小一组蓝筹公司的表现 | 高股价带来较高权重,不等于公司市值更大 |
Nasdaq 是交易所名称的一部分,不是统一的行业标签。综合指数可包含金融公司,Nasdaq-100 则按其规则排除金融公司;后者也包含科技以外的行业。公司可能有不止一种入选股类,所以“100 家公司”不必恰好对应 100 行证券。
权重与范围可参照发行方的官方指数释义。这份页面也列有总回报版本的名称和代码,查阅时不要把总回报代码当作价格指数代码使用。实时名单与权重需要看当前资料,本文没有把某一天的持仓比例写成固定规则。
标普500的覆盖与集中度
标普500可以作为观察美国大盘股的常用起点。它选择约五百家有代表性的大型公司,并非把美国所有上市公司按规模排序、机械取前五百家。行业覆盖比只看少数股票广,但不覆盖整个美国股票市场,小盘股表现也不能由它完整代表。
覆盖多个行业不等于行业权重均衡。市值很大的公司可以占据较高权重,一组大型科技公司的涨跌就可能显著影响指数。想解释当天涨跌,应看主要成分的权重和贡献;“标普涨了”本身不足以证明多数股票都涨了,更不能证明你的某只持股会涨。
道指的30家公司与价格权重
道琼斯工业平均指数选择 30 家美国大型公司,采用价格加权。同样的股价百分比变化,对指数造成多大影响还取决于该股票原有的价格权重。高股价不等于大市值,前面的两股例子说明了这两种权重为何可能给出不同结果。
道指之外仍有大量美国上市公司,所以道指上涨不能代表全部公司或每个行业上涨。需要了解大盘股、较小公司、某个交易所或某个行业时,应选择覆盖相应对象的指标。点位高低本身不说明覆盖范围。
新闻里的“涨了几百点”,先换成百分比
先看涨跌幅,再看点数。假设甲指数从 5,000 涨到 5,050,上涨 50 点,涨幅 1%;乙从 40,000 涨到 40,200,上涨 200 点,涨幅只有 0.5%。这是示意计算:点数更大,并不意味着回报更高。
想比较一段时期的表现,把两条数据逐项核对:
- 完整名称:是标普500、综合指数、Nasdaq-100,还是其中的等权版本?基金名称和指数名称也要分开。
- 回报口径:Price Return 反映价格变化;Total Return 计入股息再投资;Net Total Return 还涉及规定的预扣税假设。不能把含股息的数据与不含股息的数据直接排高低。
- 日期与期间:起止日期必须一致。两页都写 1 Year,但截至日不同,也不是同一段表现。
- 币种与对冲:美元版本与换算为其他币种或进行了汇率对冲的版本,可能因为汇率和对冲安排而不同。
- 数据时间:核对实时、延迟或上次收盘标签。盘前盘后仍在变化的 ETF 价格,不等于其基准现金指数也在同一时刻持续更新。
例如,一边是美元计价的 Nasdaq-100 价格回报,另一边是基金的人民币含分红回报,即使日期一样,也不能直接把差额叫作“跟踪误差”。先找同一回报口径与币种的基准,再核对基金费用和跟踪差异。指数点位、基金净值以及基金市场价格则是三种不同的数,不应直接比绝对大小。
这些字段对齐后再解释当天涨跌。某个指数明显偏弱,只能提示进一步查看成分和权重;没有核对贡献数据之前,不能仅凭“纳指跌了”就断言所有科技股都在跌。
基金名称里的 Nasdaq,究竟是哪一种
看到行情软件写 NASDAQ,先展开详情,确认是否为 Nasdaq Composite(COMP)。看到基金名含 Nasdaq-100,则查它的完整基准名,不能默认与综合指数相同。两个指数都可能明显受大型科技和成长公司影响,但成分资格、金融公司范围以及加权规则不同,没有一个固定的涨跌排序。
代码也要和名称一起读。有的行情平台会加前缀或使用自己的显示代码;COMP、NDX 是帮助辨认的线索,最终以详情页的完整名称和回报版本为准。更集中的行业倾向,不等于每个时期都一定涨得更多或跌得更深。
在官方基金页上,把“跟踪什么”找出来
打开基金发行方页面,找 Investment objective、Benchmark 或 Index。下面是真实的 QQQE 官方页:名称写着 NASDAQ-100 Equal Weighted Index。其中 Equal Weighted 表示等权规则,因此不能把它当成通常所说的修正市值加权 Nasdaq-100 来理解。
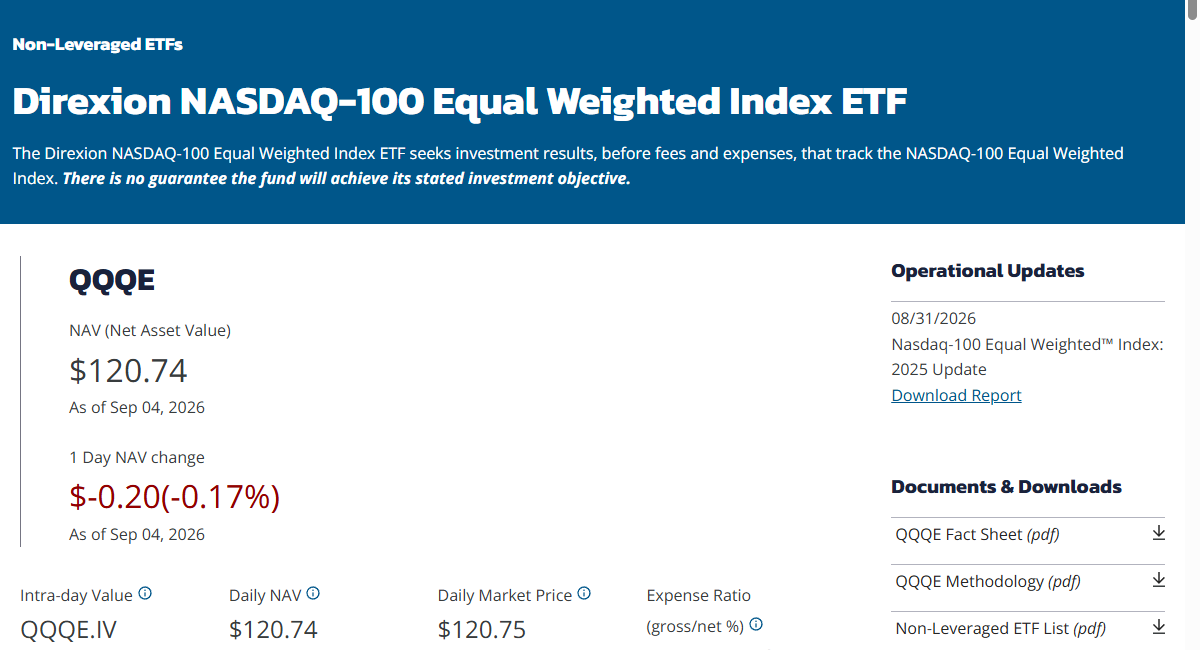
该基金官方说明写明:其等权指数在季度再平衡时将每家公司初始权重设为约 1%;两次再平衡之间,价格变化会使权重偏离 1%。这与“任何一天每只股票都刚好占 1%”不同。也正因为权重不同,即使公司名单大量相同,回报仍可能不同。
截图下方的 NAV 是基金每份净值,Market Price 是基金市场交易价格;它们不是指数点位。继续向下查看 Index Information 和 Downloads,核对完整指数说明、费用与持仓日期。页面若只给前十大持仓,就找完整持仓下载;不能用前十名冒充整只基金。
两个基金名称,合并成一份实际持仓
行情读清楚之后,持有两只指数基金的人还有另一个问题:第二只基金增加了新的公司,还是加重了已有公司的仓位?这需要完整持仓,不能只由指数名称判断。
两只基金都持有同一家公司,怎么算
搜索 nasdaq sp500 overlap 可以找到持仓重叠的讨论,但具体到自己的组合,应以两家发行方同一截至日期的完整持仓为准。两个基金名称不同,里面仍可能重复持有不少大型公司;只数共同公司有几家,无法告诉你自己到底持有了多少。
以下假设两只都是没有杠杆、直接持有股票的基金,数字仅为演算。组合中 60% 是基金 A,40% 是基金 B;同一股票分别占 A 的 7% 和 B 的 12%。你通过两只基金持有它的组合比例为:
60% × 7% + 40% × 12% = 4.2% + 4.8% = 9%
这 9% 是整份组合对该股票的暴露。如果同时还有直接持有的这只股票,也应加上其占整个组合的比例,并重新确保所有配置比例使用同一个组合总额。基金多了一只,不会自动把已经重复持有的公司分散掉。
把持仓下载后,完成这几步就能查到结果
- 打开各发行方的 Holdings 或 Downloads,取得完整明细,记录截至日期。若日期不同,先找共同日期的文件;只能取得不同日期时,结果应明确标为近似。
- 每一行保留证券标识、公司名称和基金内权重。核对 7% 是百分数,不能在计算器里直接当作 7;计算时应输入 0.07。
- 对照两份明细,把同一股票匹配起来,再按上面的公式逐行算。若查看“同一家公司”的集中度,先把它不同股类的暴露合并;不能把不同股类误当成互不相关的公司。
- 查看合并后的最大持仓,区分第二只基金新增的公司和对共同公司的加码。行业集中度可以另行汇总,但“同行业”不等于“同一股票”,不要把两种结果混称为重叠率。
只拿前十大持仓能检查这些大仓位,不能声称完成了全组合重叠检查。现金应保留为单独一项。基金若主要通过期货、掉期或其他衍生品取得暴露,账面持仓权重未必等于股票风险暴露,上面的直接持股公式就不足够,需要查发行方的实际暴露说明。
上述计算得到的是你的组合持仓比例,不是统一定义的“两基金重叠率”;不同服务的重叠指标可能采用不同算法,要先看它如何计算。把新增公司、共同公司以及共同公司增加的比例分别列出,才有条件判断第二只基金怎样改变了组合。
本文供学习参考。计算示例标明假设,引用规则和历史截图在文中注明来源;操作前请核对当日账户及产品条款。内容核对日期:2026-09-09。